Modernización Digital y la Asfixia del Pequeño Contribuyente

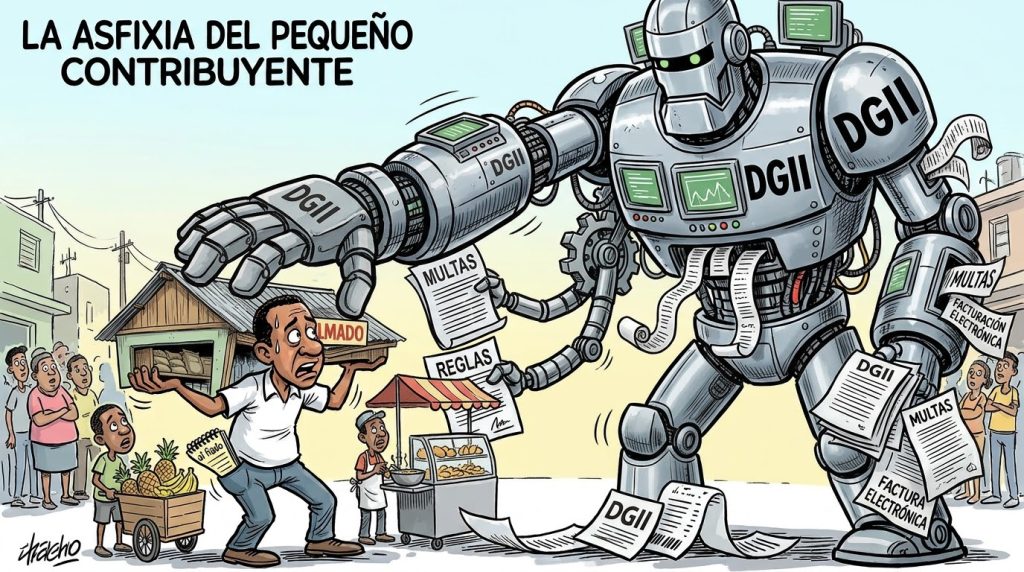
La implementación obligatoria de la facturación electrónica bajo la Ley 32-23 marca un hito incuestionable en la administración tributaria dominicana. Desde una perspectiva técnica y macroeconómica, el control en tiempo real del comprobante electrónico (e-CF), el cruce automatizado de operaciones comerciales y el blindaje contra la falsificación representan avances lógicos en la lucha frontal contra la evasión fiscal. Ningún Estado moderno puede ni debe renunciar a la eficiencia recaudadora ni a la trazabilidad de sus flujos económicos.
Sin embargo, existe una brecha peligrosa entre el diseño de la norma en el papel y la operatividad real en el terreno productivo. Cuando los cronogramas de obligatoriedad alcanzan a los medianos, pequeños y microcontribuyentes, la modernización tecnocrática suele ignorar la asimetría estructural de nuestro mercado: costos desproporcionados de implementación digital, precariedad en la conectividad técnica, escasez de asesoría contable especializada y una pesada carga punitiva sobre errores meramente formales.
Lecciones de la experiencia comparada regional
Basta mirar la experiencia comparada de la región para entender dónde reside el verdadero equilibrio:
- Brasil: Con el régimen del Microempreendedor Individual (MEI) y el Simples Nacional, demostró que la digitalización funciona cuando el Estado asume la plataforma: el emisor de factura electrónica es 100% gratuito, provisto por la propia Receita Federal, integrando ocho tributos federales, estaduales y municipales en una sola cuota fija mensual que no exige estructuras contables complejas.
- Argentina: Con el Régimen Simplificado (Monotributo), unifica en un único pago mensual integrado el impuesto a las ganancias, el IVA y los aportes previsionales y de salud, escalonado por categorías de facturación y superficie, con facturación electrónica automatizada desde la propia web del fisco sin requerir software de terceros.
- Uruguay: A través del Monotributo Social Mides y el monotributo tradicional, exonera de anticipos complejos y declaraciones juradas periódicas a los pequeños emprendedores, sustituyendo todas las contribuciones tributarias y de seguridad social por un aporte unificado.
- Colombia: Mediante el Régimen Simple de Tributación (RST), integra el impuesto sobre la renta, el impuesto nacional al consumo y el impuesto de industria y comercio (ICA) en un solo formulario bimestral, incorporando factura electrónica gratuita provista por la DIAN y tarifas progresivas sobre ingresos brutos.
En todos estos mercados, la premisa fue la misma: la digitalización fiscal no puede aplicarse a rajatabla sin una simplificación tributaria radical previa. El fisco entrega la herramienta gratuita y absorbe la complejidad burocrática, en lugar de transferirle el costo operativo y la amenaza de multas desproporcionadas al eslabón más vulnerable.
El impacto inadvertido en el gasto público social
Pero hay un beneficio adicional de primer orden que el diseño dominicano pasa por alto: el impacto directo en el gasto público social. Al formalizar al microempresario mediante una cuota única que integre tributo y seguridad social (como hacen Uruguay y Brasil), el Estado deja de cargar con ese ciudadano en el régimen subsidiado de salud (SeNaSa subsidiado).
Cada trabajador por cuenta propia que aporta a una cuota unificada se convierte en cotizante activo, aliviando la presión presupuestaria del erario, reduciendo el déficit del sistema asistencial y construyendo su propio fondo de pensiones. Formalizar no es solo cobrar ITBIS o Renta: es transformar a un receptor de subsidios estatales en un sostén financiero del sistema de protección social.
El riesgo de la informalidad defensiva
Obligar a un colmado, a un taller barrial o a un pequeño proveedor a asumir la arquitectura tecnológica y los costos de un gran contribuyente sin un régimen de transición simplificado ni un monotributo real no genera formalización: empuja a la informalidad defensiva. Cuando el costo de cumplir la ley supera con creces el margen operativo de subsistencia, la tecnología deja de ser un instrumento de transparencia y se convierte en una barrera expulsora de negocios legítimos.
La verdadera modernización tributaria no radica en blindar un software contra la evasión, sino en construir un régimen donde el pequeño comerciante pueda formalizarse sin perder el sustento.
Compartir esta investigación:
Danilo Batista
Licenciado en Contabilidad, Maestría en finazas, Experto en el área Fiscal y Financiera.
Debate Ciudadano & Opinión
Los comentarios para esta noticia están cerrados.