La paradoja fiscal mexicana: bajo recaudo, alto gasto social y el misterio de las ‘anomalías’ tributarias
México opera con una de las cargas tributarias más bajas de la región, sin embargo, su gasto público se ha convertido en el principal motor del consumo interno y la reducción de la pobreza.

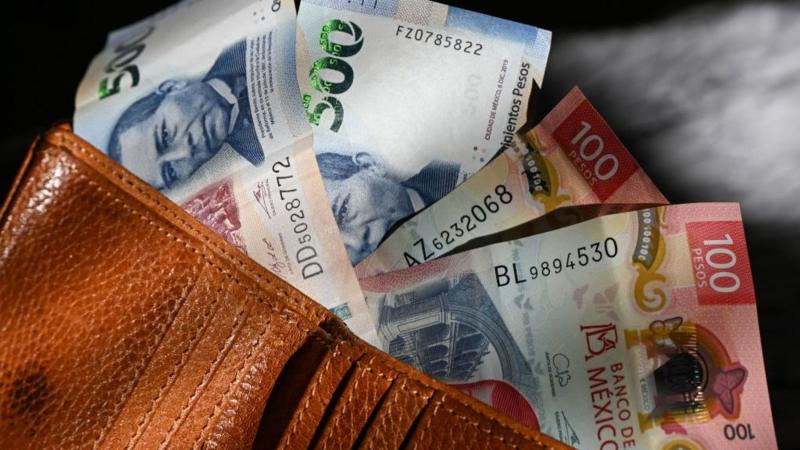
México se distingue en el panorama latinoamericano por una de las tasas de recaudación fiscal más bajas, un fenómeno que ha generado un debate sostenido sobre la eficiencia y la estructura del Estado. A pesar de que el ingreso por impuestos como porcentaje del PIB es significativamente inferior al promedio regional, el país mantiene un gasto público robusto que actúa como estabilizador económico. Esta disociación entre ingresos tributarios y desembolso estatal plantea interrogantes fundamentales sobre la sostenibilidad del modelo fiscal y las fuentes alternativas de financiamiento que sostienen la maquinaria gubernamental.
El gasto público en México no es solo un componente contable, sino el principal motor del consumo interno. En un contexto donde la inversión privada enfrenta ciclos de incertidumbre, el desembolso estatal en infraestructura, salarios y transferencias directas ha servido como amortiguador contra la pobreza y la desigualdad. Este mecanismo ha permitido mantener niveles de actividad económica que, de otro modo, podrían haberse contraído drásticamente ante la falta de dinamismo en otros sectores productivos, posicionando al gasto como una herramienta de política social de primer orden.
Las ‘anomalías fiscales’ y el contexto estructural
Analistas y organismos internacionales han comenzado a referirse a las ‘anomalías fiscales’ mexicanas para describir esta situación atípica. La baja recaudación no se debe únicamente a la estructura de impuestos, sino también a una amplia base de economía informal, exenciones históricas y una capacidad de cobro que, aunque ha mejorado, sigue siendo limitada en comparación con países vecinos. Sin embargo, la capacidad del Estado para mantener altos niveles de gasto sugiere una gestión financiera que prioriza la estabilidad social sobre la austeridad fiscal estricta, utilizando reservas y deuda pública de manera estratégica para cubrir la brecha entre lo recaudado y lo gastado.
La implicación de este modelo es profunda para la política económica regional. Mientras otros países buscan aumentar la presión tributaria para financiar sus estados de bienestar, México demuestra que es posible sostener redes de protección social con una carga fiscal moderada, siempre que se priorice la eficiencia del gasto y se mantenga una disciplina en la gestión de la deuda. Este caso ofrece una lección compleja: la baja recaudación no es necesariamente un síntoma de debilidad estatal, sino que puede ser parte de una estrategia deliberada para fomentar la competitividad empresarial, aunque corre el riesgo de generar dependencias fiscales a largo plazo si no se logra formalizar la economía y ampliar la base de contribuyentes de manera progresiva.
Compartir esta investigación:
Redacción
Equipo Periodístico & Sala de Redacción Central de En Desacuerdo Media Group, S.R.L. Cobertura continua, análisis de coyuntura y fiscalización desde Santiago de los Caballeros, República Dominicana.
Sé el primero en aportar tu perspectiva ciudadana a este debate.
Los comentarios son moderados para garantizar el respeto y la veracidad.
Deja tu opinión
Comenta usando tu cuenta de Google o completa el formulario: